Hausgeld und Sonderumlage gehören zu den wichtigen Finanzthemen einer Eigentumswohnung. Hinzu kann ein Nachschuss aus der Jahresabrechnung kommen. Diese Zahlungen erfüllen unterschiedliche Aufgaben. Wer eine Wohnung in Gelsenkirchen, Essen oder im übrigen Ruhrgebiet besitzt, sollte deshalb nicht nur auf die monatliche Gesamtsumme schauen, sondern auch auf Beschlüsse, Kostenverteilung und Rücklagen.
Dieser Ratgeber zeigt Ihnen, wie Sie die Unterlagen einordnen, welche Zahlen Sie vergleichen sollten und wann eine Rückfrage bei der Verwaltung sinnvoll ist.
Das Wichtigste auf einen Blick
- Hausgeld bezeichnet üblicherweise die laufenden, häufig monatlichen Vorschüsse an die Wohnungseigentümergemeinschaft.
- Ein Nachschuss ergibt sich aus der Abrechnung des vergangenen Jahres und dem dazu gefassten Beschluss.
- Eine Sonderumlage dient zusätzlichem Finanzierungsbedarf.
- Offene Hausgeldvorschüsse sind von einem neuen Nachschuss zu unterscheiden.
- Eine vorhandene Erhaltungsrücklage schließt eine Sonderumlage nicht automatisch aus.
Hausgeld, Nachschuss und Sonderumlage: der Unterschied
| Zahlung | Typischer Zweck | Was Sie prüfen sollten |
|---|---|---|
| Laufendes Hausgeld | Finanzierung der laufenden Aufgaben und beschlossenen Rücklagenzuführungen | Wirtschaftsplan, Vorschussbeschluss, Einzelanteil und Zahlungstermine |
| Nachschuss | Ausgleich einer positiven Abrechnungsspitze nach Ablauf des Jahres | Jahresabrechnung und zugehörigen Beschluss |
| Sonderumlage | Zusätzlicher Finanzbedarf, beispielsweise für eine größere Reparatur | Zweck, Betrag, Verteilungsschlüssel und Fälligkeit |
Die Bezeichnung auf einem Schreiben beantwortet noch nicht alle Fragen. Ordnen Sie jede Forderung dem konkreten Zeitraum und Beschluss zu. So erkennen Sie besser, welche Zahlung bereits geleistet wurde und welche zusätzlich verlangt wird.[1][2]
Was ist im Hausgeld enthalten?
Im Hausgeld können etwa gemeinschaftliche Betriebskosten, Verwaltungskosten und Beiträge zur Erhaltungsrücklage enthalten sein. Die genaue Zusammensetzung ergibt sich aus den Unterlagen Ihrer Gemeinschaft.[2]
Für Ihre Haushaltsplanung ist besonders wichtig, welche Ausgaben zusätzlich anfallen. Werden Heizung und Warmwasser gemeinschaftlich abgerechnet oder separat bezahlt? Welche Kosten tragen Sie unmittelbar für Ihre Wohnung? Erfassen Sie beispielsweise individuelle Energieverträge und Finanzierungskosten gesondert, soweit diese nicht schon in Ihrer Übersicht enthalten sind.
Vergleichen Sie bei mehreren Wohnungen deshalb keine bloßen Hausgeldbeträge. Unterschiedliche Leistungen und Rücklagenzuführungen können erhebliche Unterschiede erklären. Ein niedriger Vorschuss ist erst dann aussagekräftig, wenn Sie auch den Zustand des Gebäudes und die weitere Finanzplanung kennen.
Wirtschaftsplan und Beschluss zusammen lesen
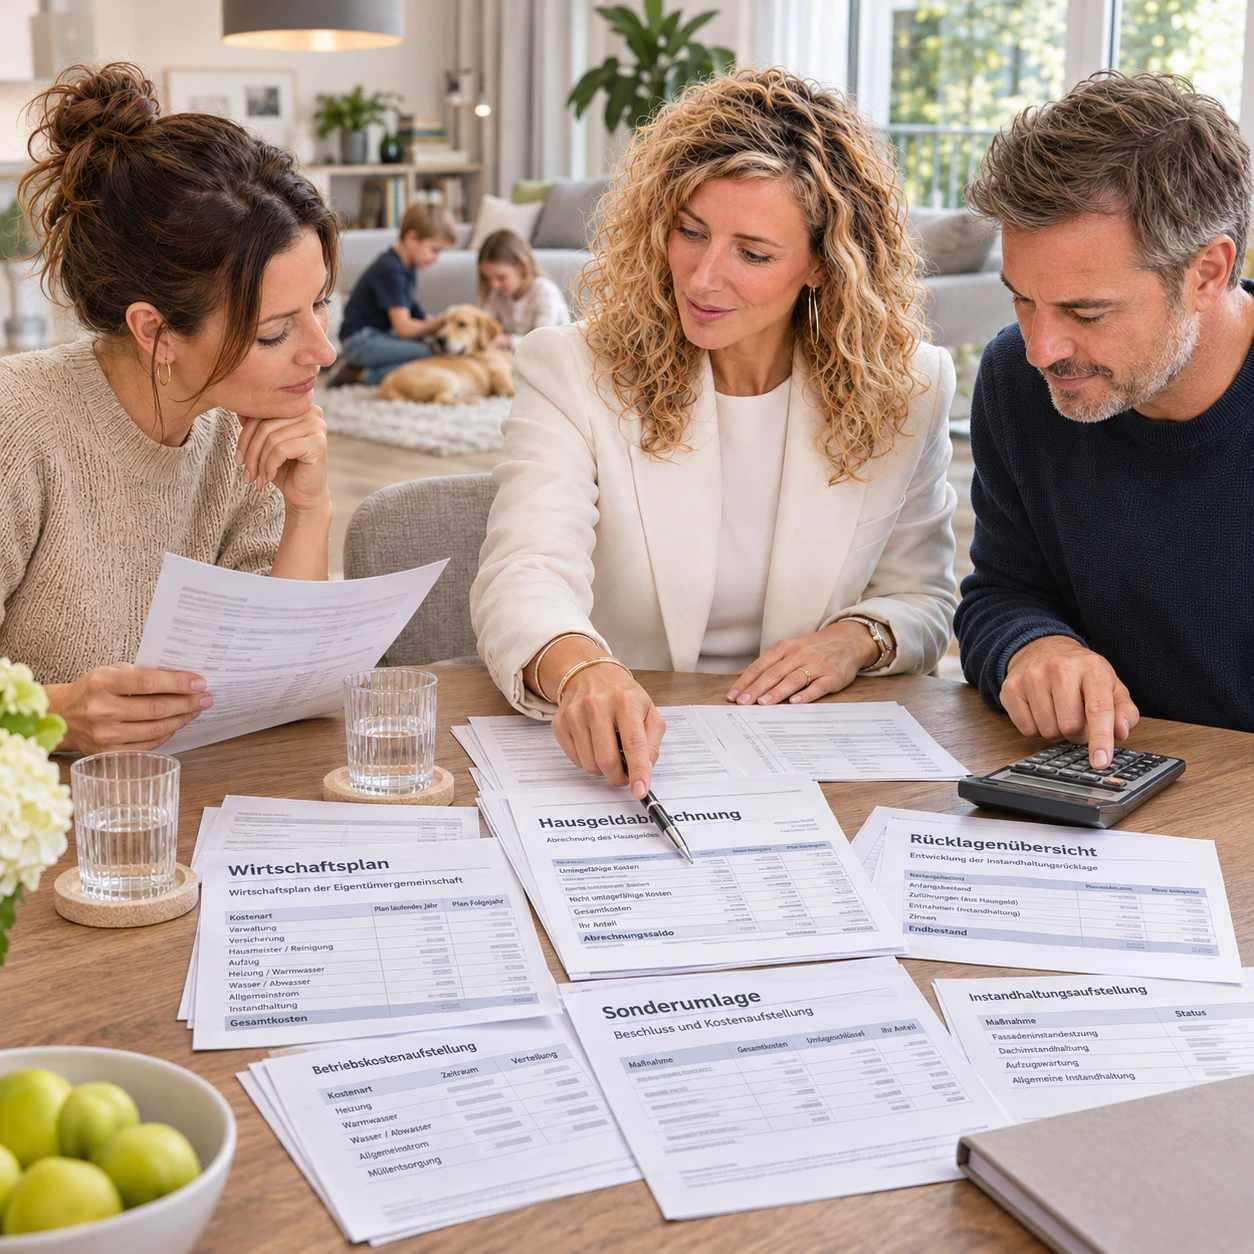
Die Verwaltung stellt für das Kalenderjahr einen Wirtschaftsplan mit den erwarteten Einnahmen und Ausgaben auf. Die Eigentümer beschließen die Vorschüsse zur Kostentragung und zu den vorgesehenen Rücklagen. Auch Fälligkeit und Zahlungsweise können durch Beschluss geregelt werden.[1]
Für Ihre Prüfung empfiehlt sich eine einfache Zuordnung: Welcher Beschluss bestimmt Ihre Zahlung, welcher Betrag entfällt auf Ihre Einheit und ab wann gilt er? Fragen Sie bei Abweichungen zwischen Wirtschaftsplan, Beschluss und Zahlungsaufforderung nach einer nachvollziehbaren Erklärung.
Bewahren Sie Änderungen und ältere Unterlagen geordnet auf. Nur so lässt sich später erkennen, welcher Vorschuss im jeweiligen Zeitraum tatsächlich geschuldet war.
Nachschuss oder Hausgeldrückstand? Warum die Unterscheidung zählt
Nach dem Jahresende werden die tatsächlichen Einnahmen und Ausgaben abgerechnet. Die Eigentümer beschließen anschließend über Nachschüsse oder die Anpassung der beschlossenen Vorschüsse.[1]
Für die Abrechnungsspitze sind die auf die Wohnung verteilten Kosten den geschuldeten Vorschüssen gegenüberzustellen. Maßgeblich sind insoweit die Soll-Vorschüsse, nicht lediglich die tatsächlich eingegangenen Zahlungen. Nicht bezahlte Vorschüsse bleiben eine davon zu unterscheidende Forderung; sie werden nicht allein durch ihre Aufnahme in eine Übersicht zu einer neuen Abrechnungsspitze.[3]
Vereinfachtes Rechenbeispiel
Betrachtet wird nur der Kostenanteil einer Wohnung. Rücklagenzuführungen, Sonderumlagen, Zinsen und weitere Besonderheiten bleiben unberücksichtigt.
| Position | Beispielbetrag |
|---|---|
| Auf die Wohnung verteilte Jahreskosten | 3.000 Euro |
| Geschuldete Vorschüsse für diese Kosten | 2.640 Euro |
| Rechnerische Abrechnungsspitze | 360 Euro |
| Tatsächlich gezahlte Vorschüsse | 2.420 Euro |
| Zusätzlich offener Vorschussrückstand | 220 Euro |
Die 360 Euro aus der Abrechnung und die 220 Euro Vorschussrückstand haben unterschiedliche Grundlagen. Zusammen ergeben sie im Beispiel 580 Euro. Daraus folgt jedoch keine pauschale Aussage zur Fälligkeit: Beschlüsse, Abrechnung und Zahlungskonto sind im Einzelfall zu prüfen.[1][3]
Wann kann eine Sonderumlage erforderlich werden?
Reichen die vorgesehenen Mittel für zusätzliche Ausgaben nicht aus, kann die Gemeinschaft eine Sonderumlage beschließen. Ein typischer Anlass ist eine unerwartete größere Reparatur.[2]
Prüfen Sie eine angekündigte Sonderumlage anhand dieser Fragen:
- Welche Maßnahme oder welcher Finanzbedarf soll bezahlt werden?
- Wie hoch ist der Gesamtbetrag und welcher Anteil entfällt auf Ihre Wohnung?
- Welcher Verteilungsschlüssel wurde zugrunde gelegt?
- Wann und gegebenenfalls in welchen Teilbeträgen soll gezahlt werden?
- Sind vorhandene Mittel, Angebote und weitere Finanzierungswege nachvollziehbar dargestellt?
Der gesetzliche Ausgangspunkt für Gemeinschaftskosten sind die Miteigentumsanteile. Abweichende wirksame Vereinbarungen oder Beschlüsse können jedoch maßgeblich sein. Für bauliche Veränderungen gelten besondere Kostenregeln. Teilen Sie die Gesamtsumme deshalb nicht ungeprüft durch die Zahl der Wohnungen.[4]
Was sagt die Erhaltungsrücklage aus?
Zur ordnungsmäßigen Verwaltung gehört eine angemessene Erhaltungsrücklage.[5] Ob die vorhandenen Mittel für anstehende Arbeiten ausreichen, sollten Sie anhand des konkreten Gebäudes und bereits geplanter Maßnahmen betrachten.
Fragen Sie, ob Teile der Mittel schon für beschlossene Arbeiten vorgesehen sind. Lassen Sie sich außerdem erklären, welche größeren Maßnahmen absehbar sind und welche Kostenschätzungen dazu vorliegen. Eine einzelne Zahl ohne diesen Zusammenhang ist für eine langfristige Planung wenig hilfreich.
Der jährliche Vermögensbericht informiert insbesondere über den Stand der Rücklagen und das wesentliche Gemeinschaftsvermögen. Er ergänzt damit die übrigen Unterlagen.[1]
Welche Unterlagen sollten Eigentümer und Käufer prüfen?
Stellen Sie möglichst diese Unterlagen zusammen:
- Aktuellen Wirtschaftsplan und die Beschlüsse über Vorschüsse.
- Jahresabrechnung mit den Unterlagen für Ihre Wohnung.
- Zugehörige Beschlüsse über Nachschüsse oder Vorschussanpassungen.
- Vermögensbericht und Angaben zur Rücklage.
- Beschlüsse und Protokolle zu geplanten Arbeiten und Sonderumlagen.
- Gemeinschaftsordnung und relevante Regeln zur Kostenverteilung.
- Übersicht der eigenen Zahlungen für den betreffenden Zeitraum.
Wohnungseigentümer können nach § 18 Absatz 4 WEG Einsicht in die Verwaltungsunterlagen verlangen. Kaufinteressenten sollten die benötigten Informationen über die Verkäuferseite beziehungsweise eine entsprechende Bevollmächtigung beschaffen lassen.[6]
Für die Prüfung vor einer Kaufentscheidung finden Sie ergänzende Hinweise im Ratgeber „Eigentumswohnung kaufen: Hausgeld, Rücklagen und geplante Maßnahmen prüfen“.
Bei Unklarheiten gezielt nachfragen
Notieren Sie die konkrete Position, den Zeitraum und Ihre Frage. Eine Rückfrage wie „Warum werden zusätzlich 220 Euro aus dem Vorschusskonto verlangt?“ lässt sich besser bearbeiten als ein pauschaler Einwand gegen die gesamte Abrechnung.
Lassen Sie bei rechtlichen Zweifeln Beschlusslage und mögliche Handlungsfristen zeitnah prüfen. Setzen Sie Zahlungen nicht allein aufgrund einer eigenen Vermutung aus. Beim Wohnungsverkauf sollten offene Forderungen und die Zuordnung von Sonderumlagen außerdem frühzeitig mit dem Notariat geklärt werden.
Häufige Fragen
Ist eine Sonderumlage dasselbe wie eine Nachzahlung?
Nein. Eine Sonderumlage deckt zusätzlichen Finanzbedarf. Ein Nachschuss betrifft dagegen die Abrechnung des vergangenen Jahres. Welche Forderung vorliegt, ergibt sich aus den jeweiligen Unterlagen und Beschlüssen.[1][2]
Kann das gesamte Hausgeld an Mieter weitergegeben werden?
Nein. Hausgeld und mietrechtliche Betriebskosten sind unterschiedliche Größen. Verwaltung sowie Instandhaltung und Instandsetzung zählen nach der Betriebskostenverordnung nicht zu den Betriebskosten. Eine Rücklagenzuführung kann nicht einfach als solche in eine Betriebskostenabrechnung übernommen werden. Lassen Sie die konkrete Umlagefähigkeit und die mietvertragliche Grundlage prüfen.[7]
Ist niedriges Hausgeld immer ein Vorteil?
Nein. Entscheidend sind die enthaltenen Leistungen, Rücklagenzuführungen und absehbaren Ausgaben. Für einen sinnvollen Vergleich benötigen Sie mehr als die monatliche Gesamtsumme.
So unterstützt Sie Immo2you
Sie möchten eine Eigentumswohnung in Gelsenkirchen, Essen, Mülheim an der Ruhr, Oberhausen, Bottrop oder Gladbeck kaufen oder verkaufen? Immo2you unterstützt Sie beim Zusammenstellen und Aufbereiten der für die Vermarktung wichtigen Immobilienunterlagen. Die rechtliche Prüfung von Beschlüssen oder Forderungen übernehmen entsprechend qualifizierte Fachleute.
Vertrauen Sie auf mehr als 40 Jahren Immobilienerfahrung!
Immo2you GmbH – Immobilienkompetenz aus über 40 Jahren Erfahrung.
Telefon 0201 72658399 (auch WhatsApp Nachrichten)
Persönlichen Kontakt aufnehmen
Irrtümer und Schreibfehler vorbehalten. Dieser Beitrag stellt keine Rechts- oder Steuerberatung dar.
Quellen und Rechtsstand
Stand der Prüfung: 19.11.2026. Die genannten Vorschriften gelten bundesweit; der regionale Schwerpunkt begründet keine abweichenden örtlichen Zahlungsregeln.
- § 28 WEG – Wirtschaftsplan, Jahresabrechnung und Vermögensbericht
- Bayerisches Staatsministerium der Justiz: Die Eigentumswohnung, Stand März 2025, Abschnitt Finanzwesen
- Bundesgerichtshof: Hausgeldrückstände und Abrechnungsspitze
- § 16 WEG – Nutzungen und Kosten
- § 19 WEG – ordnungsmäßige Verwaltung
- § 18 WEG – Einsicht in Verwaltungsunterlagen
- § 1 Betriebskostenverordnung