Photovoltaik und Wärmepumpe werden von vielen Eigentümern kombiniert. Wenn selbst erzeugter Solarstrom den Betrieb der Wärmepumpe unterstützt, liegt die Frage nahe, ob beide Anlagen steuerlich als eine energetische Heizungsmaßnahme gelten. Das Finanzgericht Düsseldorf hat diese Frage für einen konkreten Fall verneint.
Der Fall vor dem FG Düsseldorf
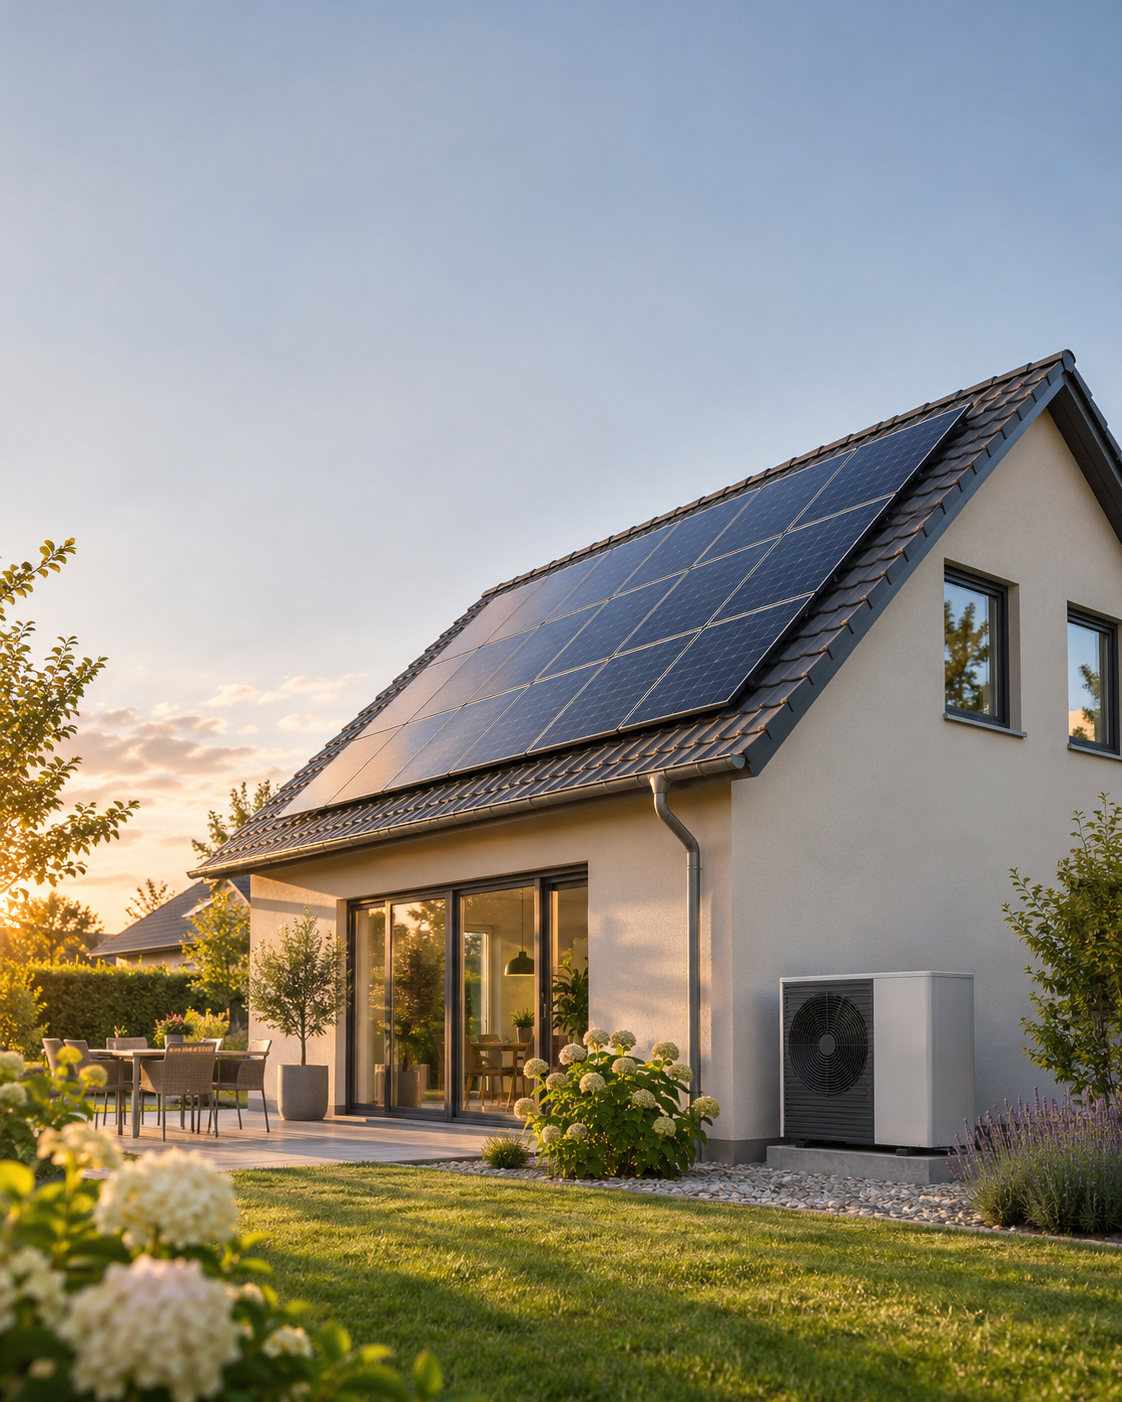
Im Verfahren 14 K 1679/25 E hatte ein Ehepaar die Gasheizung durch eine Wärmepumpe ersetzt. Mit der Installation einer Photovoltaikanlage samt Speicher hatte es bereits im September 2022 begonnen; die Anlage mit 10,4 kWp wurde 2023 in Betrieb genommen. Ein Teil des erzeugten Stroms wurde für die Wärmepumpe verwendet, der übrige Strom ins öffentliche Netz eingespeist. Für die Wärmepumpe hatten die Eigentümer eine direkte Förderung erhalten.
Das Gericht behandelte die Photovoltaikanlage und die Wärmepumpe als getrennte Maßnahmen. Die PV-Anlage erzeugte nach der gerichtlichen Einordnung Strom, während die Wärmepumpe Umweltwärme nutzte. Dass Solarstrom den Kompressor der Wärmepumpe versorgte, machte die PV-Anlage im entschiedenen Fall nicht zu einer begünstigten Maßnahme zur Erneuerung der Heizungsanlage nach § 35c EStG. Für die Wärmepumpe selbst scheiterte die zusätzliche Steuerermäßigung in diesem Fall an der bereits erhaltenen direkten Förderung.
Das Gericht ließ die Revision zu. Das Urteil betrifft die damals einschlägige Fassung der Energetische-Sanierungsmaßnahmen-Verordnung, weil die Arbeiten 2022 begonnen hatten. Für energetische Maßnahmen, mit denen nach dem 31. Dezember 2024 begonnen wurde, gilt die aktuelle Fassung der Verordnung: Sie schließt Anlagen, die ausschließlich Strom erzeugen – zum Beispiel Photovoltaikanlagen – ausdrücklich von der Steuerermäßigung für die Erneuerung der Heizungsanlage aus.
Was das Urteil bedeutet – und was nicht
Die Entscheidung betrifft die Steuerermäßigung nach § 35c EStG und die im Verfahren geprüfte Konstellation. Sie ist keine Aussage dazu, dass Photovoltaikanlagen unter allen steuerlichen Vorschriften stets unberücksichtigt bleiben. Für PV-Anlagen können je nach Sachverhalt weitere einkommensteuerliche oder umsatzsteuerliche Regeln relevant sein. Diese sind getrennt zu prüfen.
Auch eine Fachunternehmerbescheinigung allein garantiert nicht, dass das Finanzamt eine Maßnahme steuerlich anerkennt. Das FG Düsseldorf stellte klar, dass Finanzamt und Gericht die gesetzlichen Voraussetzungen selbst prüfen können. Vor der Beauftragung sollten Eigentümer daher die einzelnen Anlagen, Fördermittel, den Beginn der Maßnahme und die dazugehörigen Nachweise mit ihrer Steuerberatung abgleichen.
Prüfpunkte vor Auftragserteilung
- Wird die Immobilie zu eigenen Wohnzwecken genutzt und ist sie bei Durchführung älter als zehn Jahre?
- Welche konkrete Maßnahme soll nach § 35c EStG angesetzt werden: die Wärmepumpe, die PV-Anlage oder eine weitere Komponente?
- Welche technische Fassung der ESanMV gilt für den Beginn der Maßnahme?
- Wurden für dieselben Kosten Zuschüsse oder zinsverbilligte Darlehen aus einem öffentlichen Förderprogramm beantragt oder bewilligt?
- Sind Fachunternehmerbescheinigung, Rechnung und Überweisung an den Leistungserbringer korrekt vorhanden?
Häufige Fragen
Reicht es, wenn Solarstrom die Wärmepumpe betreibt?
Nach dem FG Düsseldorf genügte das im entschiedenen Fall nicht, um die Photovoltaikanlage als begünstigte Maßnahme zur Erneuerung der Heizungsanlage nach § 35c EStG einzustufen. Das Gericht sah PV-Anlage und Wärmepumpe als getrennt zu beurteilende Systeme.
Sind Photovoltaikanlagen generell steuerlich nicht begünstigt?
Das Urteil betrifft § 35c EStG und eine konkrete Fallgestaltung. Daraus folgt keine Aussage zu allen anderen steuerlichen Vorschriften, die für eine PV-Anlage gelten können.
Kann ich für eine geförderte Wärmepumpe zusätzlich § 35c EStG nutzen?
§ 35c EStG schließt unter bestimmten Bedingungen eine zusätzliche Steuerermäßigung aus, wenn für dieselben energetischen Maßnahmen öffentliche Förderungen wie steuerfreie Zuschüsse oder zinsverbilligte Darlehen genutzt werden. Die genaue Anwendung hängt von der Förderung und dem Einzelfall ab.
Irrtümer und Schreibfehler vorbehalten. Dieser Beitrag ist weder eine Rechts- noch Steuerberatung.